Arriver aux États-Unis avec l’ambition de construire une vie meilleure ne signifie pas automatiquement parvenir à la sécurité financière.
Pour beaucoup d’immigrants, les premières années sont paradoxales.
On travaille. On gagne un salaire. On paie son loyer. On achète une voiture. On aide parfois la famille restée au pays. On commence progressivement à construire une vie.
Et pourtant, à la fin de chaque mois, il ne reste presque rien.
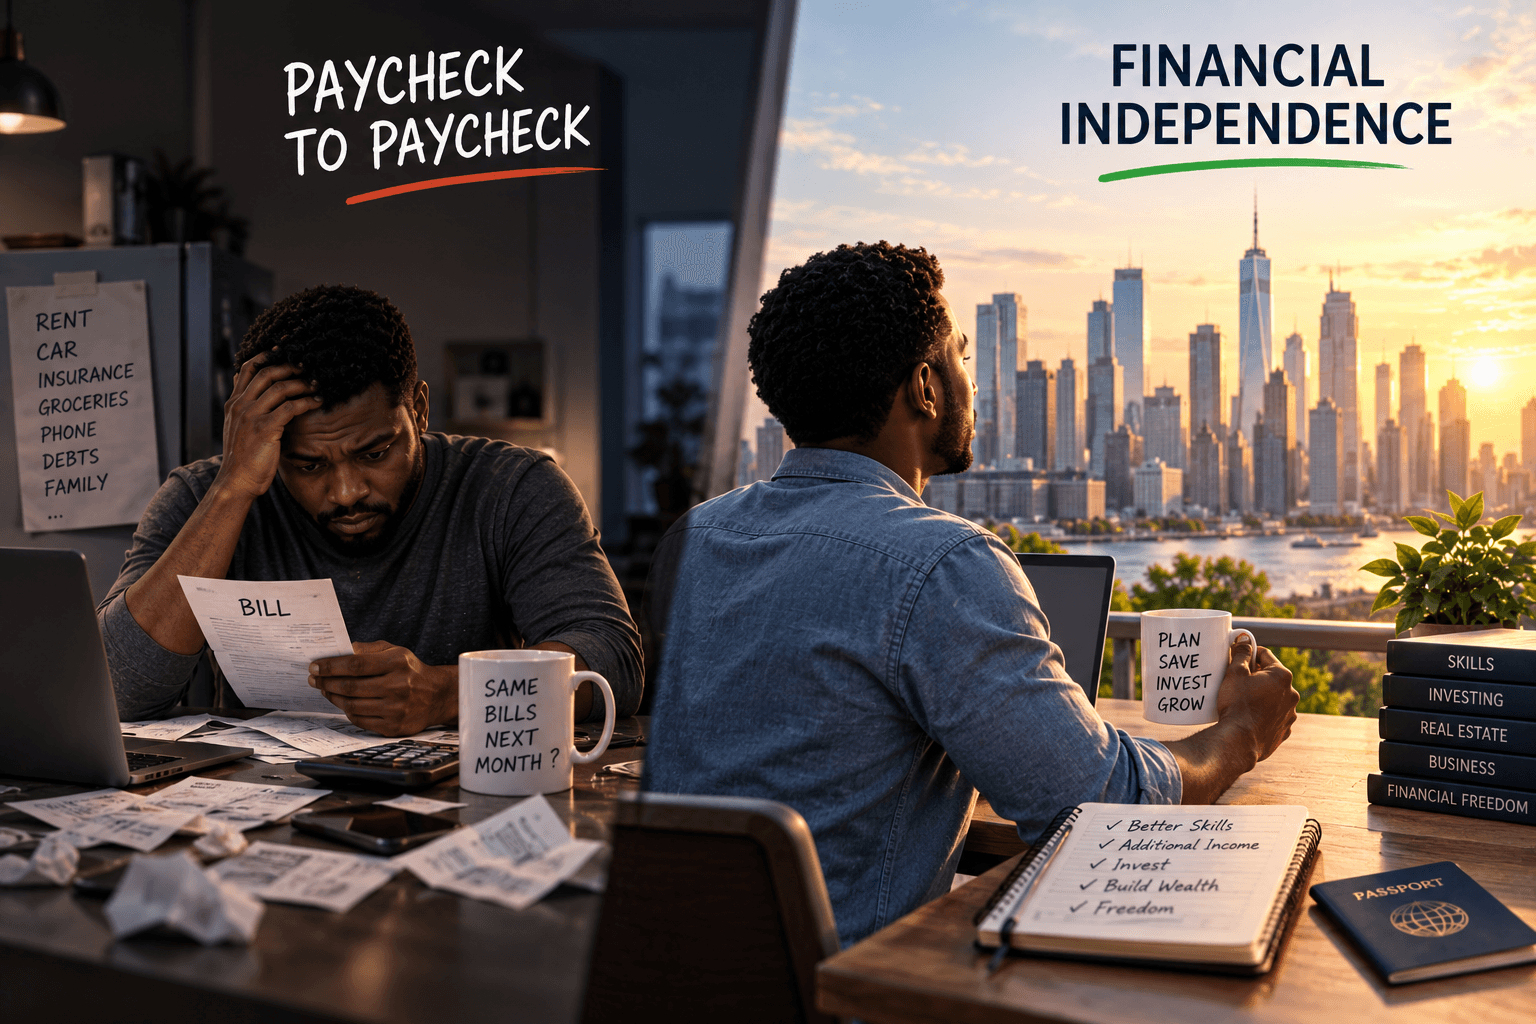
Le salaire arrive, les factures sont payées, puis on attend le prochain salaire.
C’est ce que les Américains appellent vivre « paycheck to paycheck ».
Et pour certains immigrants, cette situation peut durer cinq, dix, quinze ans ou davantage.
La véritable question devient alors :
Comment passer de la simple survie financière à une véritable indépendance financière ?
Gagner de l’argent n’est pas forcément construire de la richesse
C’est probablement l’une des premières leçons à comprendre.
Une personne peut gagner $60,000, $80,000 ou même $100,000 par an et rester financièrement fragile.
Pourquoi ?
Parce que le revenu n’est qu’une partie de l’équation.
Si presque tout ce que nous gagnons repart immédiatement dans le logement, les voitures, les cartes de crédit, les assurances, les abonnements, les dépenses familiales et autres obligations, notre salaire peut augmenter sans que notre patrimoine augmente réellement.
L’indépendance financière commence lorsque notre argent ne sert plus uniquement à financer notre consommation actuelle, mais commence également à construire notre avenir.
Le piège du « j’ai enfin réussi »
Lorsqu’on vient d’un environnement où certaines choses étaient difficiles d’accès, arriver aux États-Unis peut créer une sensation particulière.
Pour la première fois, il devient possible de financer une belle voiture, d’acheter des meubles à crédit, d’utiliser plusieurs cartes de crédit, de prendre un téléphone haut de gamme avec paiement mensuel, de louer une maison plus grande ou de voyager davantage.
Ce ne sont pas nécessairement de mauvaises choses.
Le problème commence lorsque notre niveau de vie augmente aussi rapidement que notre salaire.
À chaque augmentation de revenu correspond une nouvelle dépense.
C’est ce qu’on appelle parfois le lifestyle inflation : plus on gagne, plus on dépense.
Après plusieurs années, on gagne beaucoup plus qu’au départ… mais notre situation financière reste pratiquement identique.
Le poids des responsabilités envers la famille
La réalité financière de beaucoup d’immigrants africains est également différente.
Notre revenu ne sert pas uniquement à notre propre ménage.
Il peut aussi servir à aider des parents, financer la scolarité d’un frère ou d’une sœur, participer à des funérailles, payer des soins médicaux, contribuer à une construction familiale ou répondre à diverses urgences.
Cette solidarité est une valeur importante de nos communautés.
Mais elle peut aussi devenir difficile lorsque l’aide n’a aucune limite.
On ne peut durablement soutenir les autres si notre propre situation financière reste constamment fragile.
Il faut parfois apprendre à faire quelque chose qui peut culturellement être difficile :
établir un budget pour l’aide familiale.
Aider selon ses capacités plutôt que selon chaque demande reçue.
Construire sa propre stabilité financière ne signifie pas abandonner sa famille. Au contraire, une personne financièrement stable peut généralement aider beaucoup plus efficacement sur le long terme.
Première étape : savoir exactement où va son argent
L’un des exercices les plus puissants est également l’un des plus simples : pendant quelques mois, suivre toutes ses dépenses.
Pas uniquement le loyer et la voiture.
Mais également les restaurants, les achats en ligne, les abonnements, les transferts d’argent, les achats impulsifs, les applications, les sorties, l’essence, les assurances, les cartes de crédit, le téléphone et les différents services mensuels.
Certaines personnes découvrent alors quelque chose d’étonnant.
Le problème n’est pas toujours qu’elles ne gagnent pas suffisamment.
Le problème est parfois qu’elles ne savent pas réellement où part leur argent.
Un budget ne doit pas être considéré comme une punition.
Un budget est simplement une décision prise à l’avance sur la destination de notre argent.
Construire un fonds d’urgence
Une grande partie du stress financier vient d’un problème simple :
le moindre imprévu devient une crise.
Une réparation de voiture. Une facture médicale. Une perte temporaire d’emploi. Un voyage familial urgent. Une réparation dans la maison.
Sans réserve financière, la solution devient souvent la carte de crédit.
Puis la dette commence à s’accumuler.
Construire progressivement un fonds d’urgence permet de casser ce cycle.
L’objectif n’est pas nécessairement de constituer immédiatement plusieurs mois de dépenses.
On peut commencer petit : $500, puis $1,000, puis un mois de dépenses, et progressivement davantage.
La sécurité financière se construit souvent par étapes.
Sortir du cycle des dettes coûteuses
Toutes les dettes ne se ressemblent pas.
Mais certaines dettes, notamment les cartes de crédit avec des taux d’intérêt élevés, peuvent devenir extrêmement difficiles à éliminer si elles sont utilisées chaque mois pour compléter le revenu.
Lorsque l’on paie uniquement le minimum, une partie importante de l’argent sert simplement à financer les intérêts.
La priorité devient alors de progressivement casser cette dépendance.
Cela peut demander de réduire temporairement certaines dépenses, d’augmenter ses revenus et surtout d’éviter de créer de nouvelles dettes pendant que l’on rembourse les anciennes.
L’objectif n’est pas seulement d’avoir moins de dettes.
L’objectif est de récupérer une partie de notre revenu afin qu’il puisse commencer à travailler pour nous.
Le crédit américain : un outil, pas un revenu supplémentaire
Pour de nombreux nouveaux immigrants, le système de crédit américain est nouveau.
Une carte avec une limite de $10,000 peut donner l’impression que nous disposons de $10,000 supplémentaires.
Ce n’est pas le cas.
Le crédit est un outil permettant d’emprunter de l’argent.
Utilisé correctement, il peut contribuer à construire un historique financier utile pour certaines démarches.
Mal utilisé, il peut devenir une charge pendant plusieurs années.
La règle mentale la plus simple reste :
une limite de crédit n’est pas de l’argent disponible.
Réduire les dépenses… mais surtout augmenter les revenus
Il existe une limite à ce que l’on peut économiser.
Mais le potentiel d’augmentation du revenu peut être beaucoup plus important.
C’est pourquoi l’indépendance financière des immigrants passe souvent par un autre investissement essentiel :
investir dans ses compétences.
Apprendre l’anglais professionnel. Obtenir une certification. Reprendre des études. Apprendre une compétence technologique. Changer de secteur. Négocier son salaire. Chercher une meilleure entreprise. Développer un métier spécialisé.
Certains immigrants peuvent gagner beaucoup plus en changeant de carrière qu’en essayant d’économiser $100 supplémentaires chaque mois.
Les compétences peuvent devenir l’un de nos meilleurs actifs.
Ne pas rester trop longtemps dans le premier emploi
Le premier emploi aux États-Unis a souvent une valeur particulière.
Il permet de démarrer.
Mais il ne doit pas nécessairement devenir notre destination finale.
Certaines personnes restent pendant de nombreuses années dans un emploi faiblement rémunéré simplement parce qu’il leur avait donné leur première opportunité.
Il faut régulièrement se poser certaines questions :
Quelle compétence pourrais-je apprendre aujourd’hui qui augmenterait significativement mon revenu dans deux ou trois ans ?
Mon salaire correspond-il réellement à la valeur de mon expérience ?
Existe-t-il un autre secteur dans lequel mes compétences peuvent être mieux rémunérées ?
Quelle certification pourrait ouvrir une nouvelle porte ?
L’intégration économique passe également par notre capacité à évoluer.
Créer plusieurs sources de revenus
Dépendre d’un seul salaire peut rendre un ménage particulièrement vulnérable.
Cela ne signifie pas qu’il faut créer dix entreprises simultanément.
Mais progressivement, certaines familles développent plusieurs sources de revenus : un emploi principal, une activité secondaire, du consulting, une petite entreprise, des revenus locatifs, des investissements, des activités numériques ou des services professionnels.
Le principe est simple :
plus notre vie dépend d’une seule source de revenus, plus la disparition de cette source peut devenir dangereuse.
L’entrepreneuriat : une véritable piste, mais pas un raccourci
Les États-Unis offrent de nombreuses possibilités pour entreprendre.
Nettoyage, transport, construction, beauté, restauration, technologie, conseil, e-commerce, services professionnels, immobilier et bien d’autres secteurs.
Pour les immigrants, l’entrepreneuriat peut devenir une formidable voie de création de richesse.
Mais il faut éviter une illusion.
Créer une entreprise n’est pas automatiquement synonyme d’indépendance financière.
Une entreprise mal gérée peut également créer des dettes.
Il faut donc apprendre les bases : comptabilité, trésorerie, marketing, fiscalité, contrats, assurances, prix, marges et gestion des clients.
L’entrepreneuriat devient puissant lorsqu’il est traité comme une véritable entreprise, et non comme une simple improvisation.
Commencer à investir, même modestement
Beaucoup d’immigrants travaillent pendant des années sans réellement utiliser certains mécanismes de construction de patrimoine disponibles aux États-Unis.
Les comptes retraite proposés par les employeurs, les éventuelles contributions de l’entreprise, les comptes individuels de retraite, les investissements diversifiés à long terme ou encore l’immobilier lorsque la situation le permet peuvent faire partie des options à explorer selon la situation de chacun.
On pense parfois :
« J’investirai quand j’aurai beaucoup d’argent. »
Mais la construction de richesse fonctionne souvent dans l’ordre inverse.
On commence modestement.
Puis on augmente progressivement les montants avec l’évolution des revenus.
Le facteur le plus difficile à récupérer est souvent le temps.
Acheter une maison n’est pas le seul symbole de réussite
Dans beaucoup de communautés, acheter une maison représente une étape importante.
Et cela peut effectivement participer à la construction d’un patrimoine.
Mais acheter une maison trop chère simplement pour démontrer que l’on a réussi peut produire l’effet inverse.
Même chose pour les voitures.
Le véritable indicateur de richesse n’est pas seulement ce que les gens peuvent voir.
Une personne peut conduire une voiture très coûteuse et avoir presque aucune épargne.
Une autre peut conduire une voiture modeste tout en possédant des investissements importants.
La richesse réelle est souvent beaucoup moins visible que nous l’imaginons.
Comprendre les impôts et préparer l’avenir
Avec l’augmentation des revenus vient également la nécessité de mieux comprendre la fiscalité.
Les salariés, entrepreneurs, propriétaires, investisseurs et travailleurs indépendants peuvent avoir des situations très différentes.
Il peut être utile de travailler avec des professionnels qualifiés lorsque sa situation devient plus complexe.
La planification financière ne consiste pas uniquement à penser au prochain mois.
Elle consiste également à réfléchir à ce que nous voulons construire dans dix, vingt ou trente ans.
Protéger ce que l’on construit
Construire un patrimoine est important.
Le protéger l’est également.
Selon la situation familiale et financière, cela peut inclure des assurances appropriées, une planification successorale, des bénéficiaires correctement désignés, une protection adaptée pour les enfants et une bonne organisation des documents importants.
La sécurité financière ne concerne pas uniquement aujourd’hui.
Elle concerne également ceux qui dépendent de nous.
Attention aux raccourcis vers la richesse
Lorsque quelqu’un cherche désespérément à améliorer sa situation financière, il peut malheureusement devenir une cible idéale pour certaines arnaques.
Investissements miracles.
Cryptomonnaies supposément garanties.
Trading présenté comme sans risque.
Systèmes pyramidaux.
Opportunités commerciales exigeant des paiements importants.
Promesses de doubler son argent rapidement.
L’indépendance financière est rarement spectaculaire.
Elle est généralement construite à travers des décisions relativement simples répétées pendant longtemps.
Une possible feuille de route
Le chemin sera différent pour chaque personne et chaque famille, mais une progression peut commencer par :
Comprendre exactement ses revenus et ses dépenses.
Construire progressivement un fonds d’urgence.
Éliminer en priorité les dettes les plus coûteuses.
Améliorer continuellement ses compétences et son potentiel de revenu.
Construire et protéger son crédit intelligemment.
Explorer les opportunités d’épargne et de retraite disponibles.
Commencer progressivement à investir selon sa situation et ses objectifs.
Développer éventuellement plusieurs sources de revenus.
Protéger sa famille et ce que l’on a construit.
Éviter que chaque augmentation de salaire entraîne automatiquement une augmentation équivalente du niveau de vie.
Le plus important n’est pas de tout accomplir immédiatement.
C’est de savoir dans quelle direction nous avançons.
Qu’est-ce que l’indépendance financière, finalement ?
Ce n’est pas forcément devenir millionnaire.
Pour certaines personnes, c’est pouvoir payer toutes leurs factures sans stress.
Pour d’autres, c’est disposer de plusieurs mois d’épargne.
Pour d’autres encore, c’est pouvoir perdre son emploi sans immédiatement mettre sa famille en difficulté.
Cela peut être avoir suffisamment investi pour préparer sa retraite.
Pouvoir aider ses parents sans s’endetter.
Financer les études de ses enfants.
Créer une entreprise.
Ou simplement pouvoir choisir son travail au lieu d’être financièrement prisonnier d’un emploi.
L’indépendance financière, c’est avant tout avoir davantage de choix.
La réussite financière peut également devenir collective
Imaginez une diaspora dans laquelle ceux qui comprennent déjà le système expliquent aux autres comment fonctionne le crédit, comment négocier son salaire, comment préparer sa retraite, comment acheter intelligemment une maison, comment démarrer une entreprise, comment éviter certaines erreurs et comment commencer à construire un patrimoine.
Nous pouvons transformer des années d’apprentissage individuel en quelques heures de transmission collective.
Celui qui a appris après dix ans d’erreurs peut éviter ces mêmes dix années à quelqu’un qui vient d’arriver.
La connaissance financière peut elle aussi devenir une forme de solidarité communautaire.
DiasporaTogo ouvre la discussion
Lorsque vous êtes arrivé aux États-Unis, quelle leçon financière auriez-vous aimé apprendre immédiatement ?
Avez-vous déjà vécu paycheck to paycheck ?
Quelle décision a le plus amélioré votre situation financière ?
Changer de carrière ? Éliminer vos dettes ? Créer une entreprise ? Commencer à investir ? Acheter votre première maison ? Apprendre à mieux gérer votre argent ?
Partagez votre expérience dans les commentaires.
Votre parcours peut contenir une leçon qui permettra à quelqu’un d’autre d’éviter une erreur, de prendre une meilleure décision ou simplement de comprendre qu’il existe un chemin pour avancer.
Notre objectif ne devrait pas seulement être de gagner notre vie aux États-Unis. Il devrait progressivement devenir de construire une vie dans laquelle notre argent nous apporte davantage de sécurité, de liberté et de possibilités.
Cet article est destiné à l’information et à la discussion communautaire. Les situations financières étant différentes, les décisions importantes en matière d’investissement, de fiscalité, de crédit ou de retraite peuvent nécessiter l’accompagnement d’un professionnel qualifié.